Oleh: Anna Sardiana, S.I.P., M.Si., Ph.D Wakil Ketua Bidang Non-Akademik Indonesia Banking School
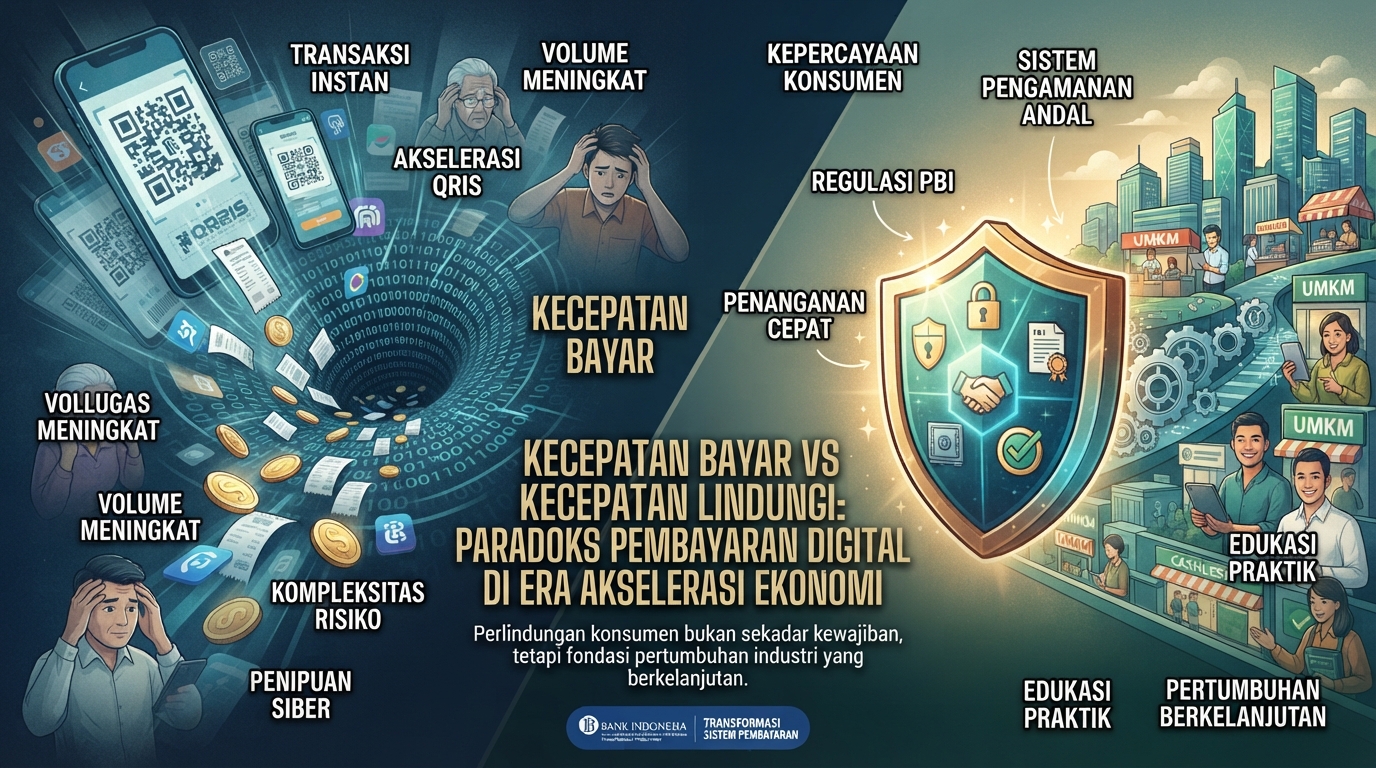
Membayar secangkir kopi kini hanya membutuhkan beberapa detik. Cukup memindai kode QR, memasukkan nominal, dan transaksi selesai. Namun, ketika terjadi penipuan, penyalahgunaan akun, atau transaksi bermasalah, apakah konsumen memperoleh perlindungan dan penyelesaian dengan kecepatan yang sama? Pertanyaan tersebut memperlihatkan paradoks transformasi pembayaran digital. Teknologi berhasil menyederhanakan transaksi, tetapi kompleksitas risiko dan penyelesaiannya belum tentu berkurang. Di tengah akselerasi ekonomi digital, perlindungan konsumen perlu ditempatkan bukan sekadar sebagai kewajiban regulasi, melainkan sebagai fondasi pertumbuhan industri yang berkelanjutan. Bank Indonesia mencatat volume transaksi pembayaran digital mencapai 16,07 miliar transaksi pada triwulan II/2026, meningkat 36,88% secara tahunan. Transaksi QRIS bahkan tumbuh 100,12% pada periode yang sama. Pertumbuhan ini menunjukkan semakin luasnya penggunaan pembayaran digital dalam aktivitas ekonomi masyarakat. Namun, peningkatan transaksi juga memperbesar kebutuhan terhadap sistem pengamanan yang andal. Semakin banyak masyarakat bergantung pada layanan pembayaran digital, semakin besar pula konsekuensi ekonomi bila keamanan dan kepercayaan konsumen tidak dijaga. Sementara jaminan keamanan dan kepercayaan konsumen merupakan fondasi dasar industri keuangan. Karena pertumbuhan volume transaksi belum tentu mencerminkan peningkatan kualitas ekosistem pembayaran. Kerugian akibat lemahnya perlindungan konsumen sering dipahami sebatas nominal uang yang hilang karena penipuan. Padahal, biaya ekonominya jauh lebih luas. Bagi konsumen, kerugian tidak hanya berupa kehilangan dana, tetapi juga waktu untuk menyelesaikan pengaduan, biaya pemulihan akses, serta terganggunya aktivitas ekonomi. Bagi pelaku usaha, terutama UMKM, transaksi bermasalah dapat mengganggu arus kas dan menambah ketidakpastian penerimaan pembayaran.
Bagi bank dan penyelenggara jasa pembayaran, lemahnya perlindungan meningkatkan biaya penanganan pengaduan, investigasi, pengamanan sistem, penyelesaian sengketa, dan pemulihan reputasi. Biaya tersebut dapat mengurangi efisiensi yang semula dijanjikan oleh digitalisasi. Dampak yang lebih mendasar adalah menurunnya kepercayaan. Konsumen yang kehilangan rasa aman berpotensi membatasi transaksi, mengurangi penggunaan layanan tertentu, atau kembali memilih pembayaran tunai. Dalam jangka panjang, kondisi ini dapat memperlambat adopsi digital, mengurangi potensi pendapatan industri, dan membatasi manfaat produktivitas dari sistem pembayaran yang efisien. Dengan demikian, lemahnya perlindungan konsumen menciptakan biaya ekonomi yang tidak seluruhnya tercermin dalam nilai kerugian finansial yang dilaporkan. Sebaliknya, investasi dalam perlindungan yang efektif berpotensi mengurangi biaya transaksi, mempertahankan pengguna, dan memperkuat keberlanjutan pertumbuhan industri. Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 menunjukkan indeks inklusi keuangan Indonesia mencapai 93,61%, sementara indeks literasi keuangan berada pada 69,57%. Meskipun mengukur dimensi yang berbeda, kedua indikator tersebut mengingatkan bahwa perluasan akses harus disertai peningkatan pemahaman masyarakat. Kemampuan menggunakan aplikasi pembayaran tidak otomatis mencerminkan kemampuan mengenali manipulasi transaksi, memahami penggunaan data pribadi, atau mengetahui prosedur pengaduan. Lebih jauh, literasi saja tidak cukup. Konsumen yang memahami risiko dan memiliki literasi baik sekalipun dapat menghadapi penipuan melalui rekayasa sosial, pengambilalihan akun, atau manipulasi identitas digital. Karena itu, tanggung jawab perlindungan tidak seharusnya sepenuhnya dibebankan kepada kewaspadaan individu. Perlindungan harus tertanam dalam desain produk, sistem keamanan, dan tata kelola penyelenggara. Dari perspektif ekonomi, perlindungan konsumen merupakan investasi dalam mempertahankan kepercayaan. Ketika konsumen merasa aman, mereka memiliki alasan lebih kuat untuk terus menggunakan layanan digital. Dengan demikian, kualitas perlindungan konsumen seharusnya menjadi salah satu indikator keberhasilan transformasi sistem pembayaran, berdampingan dengan pertumbuhan transaksi, efisiensi, dan perluasan akses. EFEKTIVITAS EKONOMI Indonesia sebenarnya telah memiliki landasan regulasi. Peraturan Bank Indonesia No. 3/2023 tentang Pelindungan Konsumen Bank Indonesia menegaskan prinsip transparansi, perlindungan aset dan data konsumen, perilaku bisnis yang bertanggung jawab, serta penanganan pengaduan yang efektif. Selanjutnya, PBI No. 10/2025 tentang Pengaturan Industri Sistem Pembayaran, yang berlaku sejak 31 Maret 2026, memasukkan perilaku pelaku industri dan perlindungan konsumen sebagai bagian dari ruang lingkup pengaturan. Tantangannya kini terletak pada efektivitas implementasi. Perlindungan konsumen perlu dapat dirasakan dalam pengalaman nyata pengguna, bukan hanya tercantum dalam dokumen kepatuhan dan menghasilkan manfaat ekonomi yang terukur. Setidaknya terdapat empat agenda yang patut diprioritaskan. Pertama, memperkuat standar pengamanan berbasis risiko, termasuk pembatasan transaksi, penguncian dana, autentikasi berlapis, dan penghentian akses darurat, dengan tetap mempertimbangkan kemudahan akses. Pengamanannya perlu proporsional agar tidak justru menghambat inklusi keuangan. Kedua, mempercepat koordinasi penanganan penipuan antarbank, penyelenggara pembayaran, operator telekomunikasi, dan aparat penegak hukum. Kecepatan pelaporan, penelusuran, dan pembekuan dana merupakan faktor penting dalam membatasi kerugian. Ketiga, mengembangkan indikator kinerja perlindungan konsumen yang berorientasi pada hasil, seperti waktu penyelesaian pengaduan, efektivitas pemulihan dana, kejadian penipuan berulang, dan tingkat kepercayaan pengguna juga kepuasan konsumen. Selain pengukuran harus memperhatikan perbedaan jenis kasus dan kewenangan lembaga, indikator tersebut sebaiknya dapat melengkapi ukuran pertumbuhan volume transaksi, Keempat, memperluas edukasi berbasis praktik. Masyarakat tidak hanya perlu mengetahui risiko, tetapi juga memahami langkah konkret ketika menghadapi transaksi mencurigakan, kehilangan akses akun, atau menjadi korban penipuan. Dalam konteks ini, kolaborasi regulator, industri, dan perguruan tinggi menjadi relevan. Inisiatif Bank Indonesia KpW Jakarta melalui Training of Trainers perlindungan konsumen dan sistem pembayaran bersama Indonesia Banking School dan beberapa kampus lain di wilayah Jakarta, menjadi salah satu contoh penguatan kapasitas edukator yang dapat diteruskan melalui pembelajaran, penelitian, dan pengabdian kepada masyarakat. Pada akhirnya, keberhasilan pembayaran digital tidak cukup diukur dari seberapa cepat uang berpindah atau seberapa banyak transaksi tercipta. Keberhasilan juga harus tecermin dalam kemampuan ekosistem mencegah kerugian, menyelesaikan masalah, dan mempertahankan kepercayaan publik. Perlindungan konsumen bukan biaya yang menghambat pertumbuhan industri pembayaran digital. Perlindungan yang efektif justru merupakan investasi ekonomi yang memungkinkan pertumbuhan tersebut berlangsung secara berkelanjutan.
Artikel ini telah tayang di Bisnis.com dengan judul “OPINI: Perlindungan Konsumen, Fondasi Pembayaran Digital”, Klik selengkapnya di sini: https://finansial.bisnis.com/read/20261028/90/2016267/opini-perlindungan-konsumen-fondasi-pembayaran-digital.
Penulis : Anna Sardiana – Bisnis.com
Get Social